省内“改支”省外“分化”!村行架构重塑后,成都农商行IPO能否再进一步
“中成系”村镇银行改革迎来新落子。近日,随着南充嘉陵中成村镇银行获批解散,成都农商行在四川省发起设立的7家村行法人全部清零,完成省内“村改支”收官。不同于省内统一吸收合并的路径,该行对省外的村镇银行采取差异化处置:一方面,对福建省内村镇银行增持股权;另一方面,对江苏省、山东省4家村行股权,通过产权市场挂牌出清。改革旗下村镇银行,意在压缩分散法人带来的治理与并表压力。在分析人士看来,这场村行架构重塑,有望为该行推进多年的A股IPO再添助力,但吸收合并村行带来的资本消耗,省外亏损机构的处置节奏、叠加银行板块IPO审核节奏,都将决定其上市进程能否更进一步。
省内旗下村镇银行“清零”
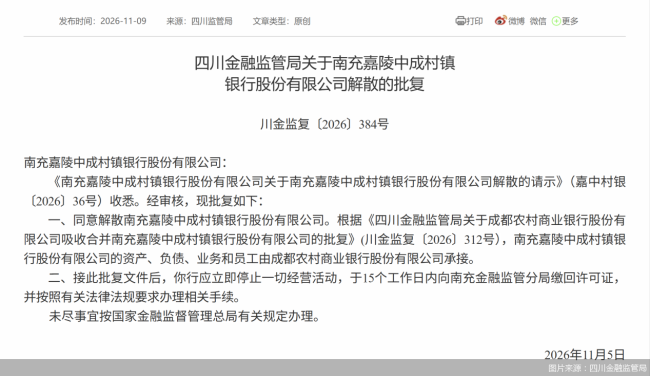
在农村中小银行改革化险的路径上,对村镇银行做“减法”已成为行业主线之一。11月9日,四川金融监管局发布《关于南充嘉陵中成村镇银行股份有限公司解散的批复》,同意解散南充嘉陵中成村镇银行,由成都农商行作为主体,承接南充嘉陵中成村镇银行的资产、负债、业务和员工。
批复下发的同一天,线下机构改造同步落地。11月9日当天,一块崭新的白底绿标招牌换下了原“南充嘉陵中成村镇银行”的旧标识,成都农商行南充嘉陵支行正式揭牌亮相。网点翻牌不只是名称变更,也意味着成都农商行将借此契机,把资本、产品、数字化能力以及标准化服务体系导入南充地区,补齐自身的网点版图。
梳理成都农商行在四川省内的村行整合路径不难发现,大规模吸收合并计划早已铺展。2025年7月初,该行发布公告,明确吸收合并6家村镇银行并改建分支机构,这6家村镇银行分别为自贡中成村镇银行、峨眉山中成村镇银行、犍为中成村镇银行、长宁中成村镇银行、筠连中成村镇银行、南部县中成村镇银行。从体量来看,6家机构规模分化明显,其中,自贡中成村镇银行注册资本达到21500万元,峨眉山中成村镇银行注册资本达到6000万元,其他4家银行注册资本均为5000万元,2025年10月中下旬,6家村镇银行获批解散。
叠加本次南充嘉陵中成村镇银行的吸收合并,成都农商行在四川省发起设立的全部7家“中成系”村镇银行,悉数退出独立法人序列,翻牌为主发起行的分支机构。
中国(香港)金融衍生品投资研究院院长王红英指出,从业务层面看,成都农商行吸收合并村镇银行,能够拓展分支网点、拓宽营业边界;在风控上,可以建立统一风控体系,筑牢金融风险防线;叠加村镇银行资源纳入总行统筹,能够摊薄整体运营成本,提升经营质效。
中国企业资本联盟副理事长柏文喜认为,将法人架构调整为直营支行后,并表统计口径得以简化,关联交易随之减少;风控标准、授信政策、系统运维均由主行直接落地,有效化解中小法人机构存在的内控薄弱等问题;成本端,原重复设立的刚性支出将被削减,能够减轻机构运营负担,增加盈利空间。
省外按下差异处置键
中成村镇银行是由原银监会批准设立、成都农商行作为主发起行设立的独立法人村镇银行的统称,网点散落于四川、河北、云南、山东、福建、江苏、新疆多地。根据成都农商行2024年年报,该行彼时共发起设立39家中成村镇银行,历经多年改革整合出清,这一数量如今已经明显收缩。目前,成都农商行现存“中成系”村镇银行22家,分布于山东省(6家)、福建省(4家)、河北省(4家)、江苏省(3家)、云南省(3家)和新疆维吾尔自治区(2家)。
成都农商行对省外“中成系”村镇银行并没有照搬省内的改革方案,而是采用差异化处置思路。一边增持控股权巩固主导地位,一边挂牌出让部分标的,形成“收”与“卖”并行的格局。将目光聚焦于福建省。11月9日,福建金融监管局连续公示两份股权变更批复,同意成都农商行收购当地两家中成村镇银行外部股东股权。其中,该行收购浦城中成村镇银行20.02%股权,持股比例提升至90.02%;收购南靖中成村镇银行27%股权,持股比例升至87%。
与此同时,另一批省外村镇银行正在通过产权市场寻找受让方。西南联合产权交易所披露的信息显示,成都农商行集中挂牌4家省外村镇银行股权,标的包括建湖中成村镇银行、扬州广陵中成村镇银行、常州新北中成村镇银行,以及更早于10月9日披露的兖州中成村镇银行。其中,扬州广陵中成村镇银行、常州新北中成村镇银行、兖州中成村镇银行3家拟整体转让100%股权,建湖中成村镇银行拟转让76.7606%股权。披露文件显示,这4家村行在2025年均处于亏损状态。
“在福建区域内进一步提高村镇银行持股比例,为后续推进‘村改支’预留通道。”柏文喜指出,把资源收拢到更具备改造潜力的区域,对出现亏损、距离过远、协同价值较弱的村镇银行选择退出,也有助于为后续村镇银行改革铺路。
能否助力A股IPO
长期以来,数量分散、分布广泛的省外村镇银行法人,一直是主发起行在并表风控、关联交易、股权治理信息披露环节的难点,市场观点认为,对“中成系”村行的重塑,有望为成都农商行A股IPO带来帮助。
2021年成都农商行确立“三年达到上市条件、五年资产破万亿”的战略目标,在这之后IPO驶入“快车道”。2022年12月20日,中信证券与成都农商行签署了辅导协议,并于2022年12月21日正式向四川证监局报送辅导备案申请材料。2022年12月22日,四川证监局受理了成都农商行的辅导备案。截至目前,成都农商银行的上市辅导工作仍在进行中。
体量层面,成都农商行已经兑现“破万亿”承诺,截至上半年末,成都农商行资产总额为10958.34亿元,较2025年末增长7.62%;中国货币网披露的成都农商行2026年三季度信息披露报告显示,截至2026年9月末,成都农商行资产总额有所下滑,降至10939.51亿元。
经营层面,2026年上半年成都农商行实现营业收入102.31亿元,同比增长7.28%;归属于母公司股东的净利润46.06亿元,同比增长8.87%。除营收利润稳步上行,该行资产质量与资本储备同样表现稳健。截至6月末不良贷款率1.02%,与上年末持平;拨备覆盖率461.33%,较上年末提高9.16个百分点。
省内法人清零、省外分类处置,能够降低并表与关联交易的复杂程度,王红英强调,整体而言,吸收合并村镇银行对成都农商行的IPO利弊共存,利好在于可扩大经营版图,增厚负债与信贷资产规模,带动营收与利润提升;挑战则集中在合并带来的资本消耗。因此,成都农商行若要达到IPO各项审核标准,需要持续达标监管要求,稳步提高资本充足率,保持业绩稳定向好。数据显示,截至2026年9月末,成都农商行资本充足率15.88%,一级资本充足率11.94%,核心一级资本充足率10.41%。
在柏文喜看来,推动村镇银行实现法人主体有序退出,有助于更好地适配辅导环节中要求较高的合规核查工作,为后续推进相关工作破除阻滞。而从资本维度来看,则需要兼顾考量,实施吸收合并后,村镇银行对应的资产、风险加权资产将纳入并表范围;与此同时,按照信用风险权重法,涉农、小微贷款对应的风险权重相对偏高,或将带来资本耗用压力的上升。
针对村镇银行吸收合并后,资产、负债等业务将如何承接以及目前上市规划安排,北京商报记者向成都农商行进行采访,截至发稿未收到回复。