-
2016年启动零售战略至今,平安银行(000001.SZ)用差不多10年时间,走过了一轮资源倾斜、风险出清、等待修复的漫长周期。 最近一段时间,积极信号显现。 10月24日发布的最新财报显示,今年三季度,平安银行零售贷款收益率环比仅下降1个基点,自去年一季度以来首次出现企稳迹象。 与此同时,截至今年9月末,平安银行零售AUM达到4.39万亿元,较上年末增长3.6%,私行客户、私行AUM增速显著高于普通零售客群。 再叠加王军作为副行长的任职资格不久前获批,时隔多年再...
-
湘财Plus此前全网首发《江苏两家农商行同迎最年轻副行长,一人从柜台起步、一人从会计师事务所进来》引发关注,文章提及无锡银行顾帆洋、江阴银行周晓堂副行长的任职资格获批复核准,两人分别出生于1989年10月和1990年8月,其中周晓堂成为A股上市银行最年轻的副行长。 近日,张家港行、紫金银行也有多位高管获批上任,都是准80后或85后,有人从信用社员工成长而来,此次晋升为董事长,还有人曾是证券公司研究员,此次被提拔为副行长。 11月4日,紫金银行披露公告称,收到江苏金融监管局...
-
湘财Plus此前全网首发《江苏两家农商行同迎最年轻副行长,一人从柜台起步、一人从会计师事务所进来》引发关注,文章提及无锡银行顾帆洋、江阴银行周晓堂副行长的任职资格获批复核准,两人分别出生于1989年10月和1990年8月,其中周晓堂成为A股上市银行最年轻的副行长。 近日,张家港行、紫金银行也有多位高管获批上任,都是准80后或85后,有人从信用社员工成长而来,此次晋升为董事长,还有人曾是证券公司研究员,此次被提拔为副行长。 11月4日,紫金银行披露公告称,收到江苏金融监管局...
-
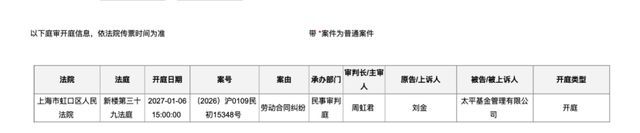
管理规模700亿级的太平基金,现任总经理熊莹上任刚半年,就迎来了一场尴尬的“内部考”:公司权益投资部总监刘金,以劳动合同纠纷为由,把老东家告上了法庭,该案由上海市虹口区人民法院受理,2027年1月6日开庭。 图源:上海市高级人民法院官网 刘金不仅是太平基金的权益投资部总监,也是公司为数不多的主动权益基金经理。不过,刘金只管理了太平智远三个月定开一只产品,且在2026年7月24日已因工作调整遭解聘。权益总监为何在唯一管理产品遭解聘三个月后选择对簿公堂? 1 权益总监...
-
管理规模700亿级的太平基金,现任总经理熊莹上任刚半年,就迎来了一场尴尬的“内部考”:公司权益投资部总监刘金,以劳动合同纠纷为由,把老东家告上了法庭,该案由上海市虹口区人民法院受理,2027年1月6日开庭。 图源:上海市高级人民法院官网 刘金不仅是太平基金的权益投资部总监,也是公司为数不多的主动权益基金经理。不过,刘金只管理了太平智远三个月定开一只产品,且在2026年7月24日已因工作调整遭解聘。权益总监为何在唯一管理产品遭解聘三个月后选择对簿公堂? 1 权益总监...
-
10月30日晚,中国人寿、中国人保、中国太保、中国平安、新华保险五家A股上市险企三季报全部披露完毕。2026年前三季度,五家险企合计实现归母净利润2765.77亿元,同比下滑35.08%。第三季度单季合计亏损408.10亿元,其中中国人寿、中国人保、新华保险分别亏损450.59亿元、49.28亿元、5.11亿元。中国平安、中国太保虽然保持盈利,但单季净利润也同比暴跌93.7%、68.4%。 这份看似“惨淡”的三季报,需要拆开来看。单季亏损固然刺眼,但利润表上的亏损受多重...
-
10月30日晚,中国人寿、中国人保、中国太保、中国平安、新华保险五家A股上市险企三季报全部披露完毕。2026年前三季度,五家险企合计实现归母净利润2765.77亿元,同比下滑35.08%。第三季度单季合计亏损408.10亿元,其中中国人寿、中国人保、新华保险分别亏损450.59亿元、49.28亿元、5.11亿元。中国平安、中国太保虽然保持盈利,但单季净利润也同比暴跌93.7%、68.4%。 这份看似“惨淡”的三季报,需要拆开来看。单季亏损固然刺眼,但利润表上的亏损受多重...
-
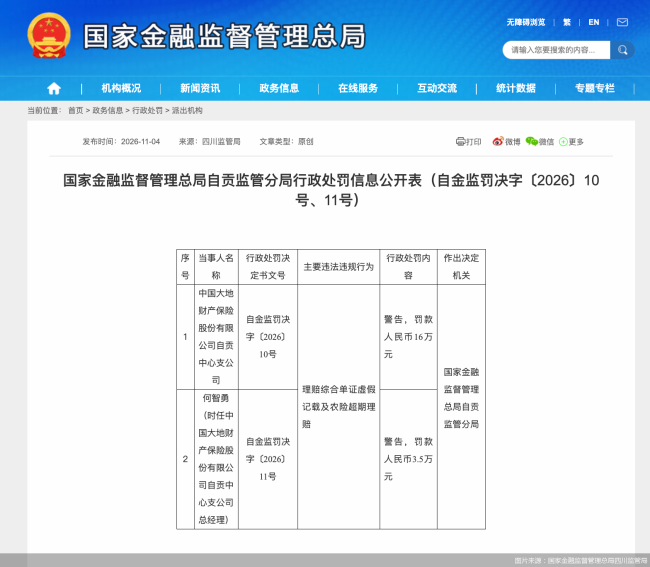
11月4日,国家金融监督管理总局自贡监管分局发布的行政处罚信息显示,中国大地财产保险股份有限公司自贡中心支公司因理赔综合单证虚假记载及农险超期理赔,被警告,罚款16万元。时任该公司总经理何智勇被警告,罚款3.5万元。...
-
11月4日,国家金融监督管理总局自贡监管分局发布的行政处罚信息显示,中国大地财产保险股份有限公司自贡中心支公司因理赔综合单证虚假记载及农险超期理赔,被警告,罚款16万元。时任该公司总经理何智勇被警告,罚款3.5万元。...
-
普惠小微信贷增速考核的取消是一个信号,更是一个分水岭。它意味着小微金融正式告别“以规模论英雄”的时代,转向“稳投放、优结构、提质量、可持续”的新周期。 不过,规模竞赛落幕,行业深层矛盾并未随之消弭。普惠小微贷款余额持续走高的宏观图景之下,小微企业仍持续承受市场竞争挤压、经营成本高企、应收账款占压、现金流紧张等压力,宏观数据向好与企业微观感受之间,仍横亘着一道真切的“温差”。 当信贷规模不再是唯一考核标尺,小微金融该建立怎样的评价体系,又该如何实现服务提质?11月3日,在“...